今早一则快讯刷屏,高盛首次覆盖中际旭创 H 股,给出买入评级,12 个月目标价 3267 港元。这个目标数字非常扎眼,但重点不只是目标价,而是报告背后的逻辑假设。
一、目标价大幅高于市场一致预期
市场几十家机构综合目标价仅 1274 港元出头,高盛目标几乎翻倍。 拆解测算:高盛把 2026、2027 年净利润预测,较市场一致预期上调 25%、42%。仅仅盈利上调 40%,并不足以支撑股价翻倍,中间巨大缺口,依靠提升估值倍数来完成。所以这不是单纯上调盈利的研报,本质是一份估值重估报告。
按市场一致预期,今年净利润约 336 亿,明年 653 亿;高盛测算为 420 亿、927 亿。几百亿的盈利预期差,正是目标价巨大差距的来源。报告对 2027 年盈利上调幅度远大于 2026 年。结合财报,二季度末在建工程较年初增长 160% 以上,公司新增产能主要 2027 年释放。高盛押注的不是今年业绩,而是 2027 年产能释放之后的业绩兑现。
二、研报核心逻辑:化解行业最大的估值恐惧
研报列出四条支撑理由,并非全部同等权重。 6T 以上产品量产提速、供应链稳定、产能分散布局,这三点,更多是论证交付能力,只支撑上调盈利。真正推高估值的是两点:硅光模块领先优势、共封装光学(CPO)竞争冲击可控。
市场过去压制板块估值的核心担忧:一旦光引擎直接封装进交换芯片,可插拔光模块会沦为零部件,定价权将归于芯片厂商。 高盛的核心观点翻译过来:CPO 替代不会来得那么快、替代程度没有那么彻底。相当于挪开了压在板块头上最大的一块石头。
三、财报亮眼背后,现金流暗藏隐忧
公司上半年营收 417 亿,同比增长 182%,半年营收已经追平去年全年;净利润 136 亿,光模块毛利率提升至 46% 以上,同比提升 6 个多点,1.6T 硅光模块规模放量,海外收入占比超九成。
但经营活动现金流净额 18 亿,同比下滑 44%。账面利润 136 亿,每 100 元账面利润,实际回流现金仅 13 元。应收账款较年初增加 139 亿,存货增加 56 亿。 模式就是备货、垫料、发货,资金沉淀在存货与客户应收账款当中。高盛上调收入预期,意味着未来垫资规模会进一步扩大,报告却没有回答现金流何时能够匹配利润。
另外客户高度集中,前五大客户占据四分之三销售额,单一最大客户接近四分之一。一旦头部云厂商资本开支延后,单季度业绩就会受到明显冲击。
四、三个关键验证指标,判断目标价能否成立
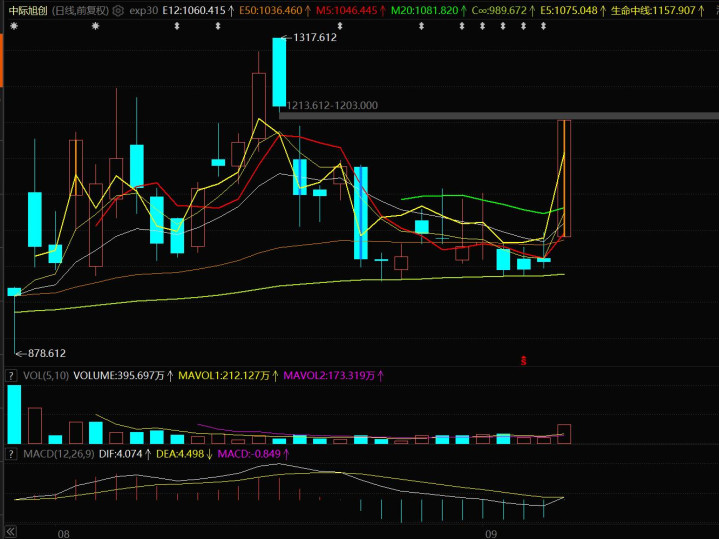
不必纠结 3267 港元能否实现,重点跟踪三件事:
三季度经营现金流是否改善回升
1.6T 产品毛利率能否稳住
2027 新增产能是否按时释放
三者全部兑现,高盛目标价才有基础;只要一项不及预期,这份报告就只是景气阶段的看多喊价。
五、A+H 双市场,两套定价逻辑
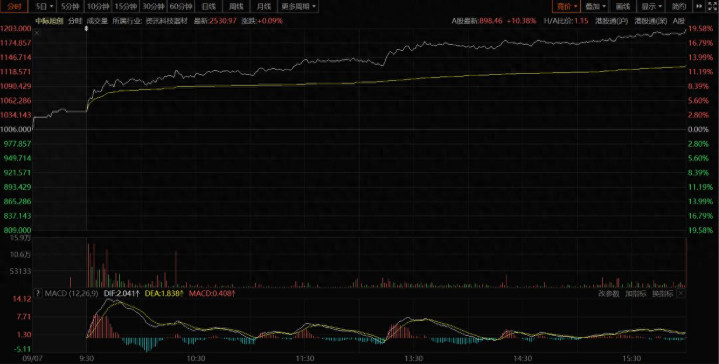
中际旭创同时在 A 股、H 股交易,同一份财报,两拨资金的定价标尺完全不同。 A 股更看重季度环比、板块轮动、资金流向;H 股对标全球 AI 资本开支。高盛这份报告,相当于把海外估值标尺递交给 A 股投资者。
回顾 H 股上市背景:7 月底挂牌,发行价 980 港元,上市即破发。当时公开发售超额认购仅十几倍,远低于港股新股平均两千多倍,散户参与冷淡;但 33 家基石投资者拿下近一半份额,包括大型海外主权基金、外资机构。一个多月后股价重回发行价上方。
一份研报改变不了企业基本面,但可以改变部分投资者的持仓逻辑。到底是提前预判产业趋势,还是在景气高位给出乐观价格,市场后续会给出答案。
以上内容为个人观点,仅供交流探讨,不构成任何投资建议。
启远网配资提示:文章来自网络,不代表本站观点。